


[글로벌e뉴스] 에너지저장산업 집중하는 ‘중국’... 재생e·전기차 시너지 기대
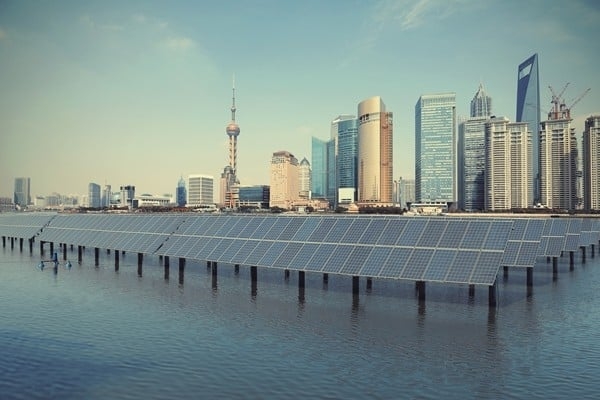
시진핑 중국 국가주석은 지난해 제75차 유엔총회에서 ‘30·60 탄소중립’ 목표를 공유하며 2030년을 정점으로 탄소배출량을 감축하고 2060년까지 탄소중립을 달성하겠다는 내용을 밝힌 바 있다. 지난 7월 16일에는 ‘탄소배출권 거래 관리방법’을 통해 시행을 공표했던 전국 탄소배출권 거래시장을 정식 개장하기도 했다.
국제적인 온실가스 저감 기조에 맞춰 자국 탄소 감축 정책 설정 등 신속하게 대응하고 있는 중국은 최근 탄소정점 및 탄소중립 목표와 더불어 상향된 2030 NDC 이행을 위해 풍력·태양광에도 더욱 무게를 싣고 있다.
세계 최대 재생에너지 시장인 중국은 누적 1,200GW 이상 확대 목표를 발표했으며, 재생에너지 발전의 간헐성 보완과 전력공급안정을 위해 양수발전 및 에너지저장 산업(양수발전 제외) 지원 정책 또한 연이어 발표하고 있다.
중국 국가에너지국(NEA)에 따르면, 2020년 말 기준 중국 재생에너지 설비규모는 전년보다 17.5% 증가한 934GW에 달했다. 그 중 수력은 370GW(양수발전 약 31GW), 풍력 281GW(육상 272GW, 해상 9GW), 태양광 253GW, 바이오매스 약 30GW를 기록했다. 2021년 6월 말 기준으로 살펴보면 중국 재생에너지 발전 누적 설비 규모는 약 971GW로 올해 상반기에만 37GW가 신규 설치됐다. 이 중 풍력은 292GW, 태양광은 268GW를 기록했다.
지난 7월 23일 국가발전개혁위원회(NDRC)는 ‘에너지저장설비(양수발전 제외) 성장 촉진에 관한 지도의견’을 통해 2025년까지 에너지저장설비 규모를 현재 규모의 약 10배에 해당하는 30GW 이상 확대를 예고하고 2030년까지 전면 시장화를 추진할 계획이라고 밝혔다.
더불어 8월 10일, NDRC는 ‘재생에너지원발전기업 유연성 설비 자체 건설 혹은 구매에 관한 통지’를 통해 재생에너지 발전기업들이 유연성 설비를 자체·공동 건설하거나 구매해 계통연계 규모를 늘리도록 장려하겠다는 방침을 전했다. 시장화 계통연계에 해당하는 설비는 설비 규모의 15%에 달하는 유연성 전원을 자체 건설 혹은 구매해야 하며, 20% 이상을 달성한 설비는 계통 연계를 우선 지원할 예정이다.
시장화 계통연계는 재생에너지 발전 의무할당제(쿼터) 이행에 필요한 신규설비 외의 설비를 건설할 때 △자체·공동건설 △공유 △서비스 구매 등 시장화 방식으로 유연성 설비를 마련하면 전력망 기업이 계통 연계를 보장하는 것을 의미한다. 유연성 설비에는 △양수발전 △전기화학에너지저장(EES) △가스발전 △태양광발전 등이 있다.
뿐만 아니라 산둥성, 산시성, 허베이성, 닝샤 자치구, 네이멍구 등 지방 정부에서도 신재생에너지와 에너지저장설비를 결합한 정책을 수립해 관련 산업 성장을 지원하고 있다.
CNESA가 지난 4월 발표한 ‘에너지저장산업 보고서 2021’에서는 중국 EES 설비 규모가 2020년 약 3.27GW에서 2025년 최대 55.9GW로 늘어날 것이라고 전망하기도 했다. CNESA는 중국 에너지저장부문의 비영리기관으로 정부 주관부처와 공동으로 중국 에너지저장산업 발전 전략을 연구하고 관련 정책을 개발한다.
이에 테슬라, CATL 등 전기차, 배터리, 충전기 기업들이 정부 정책지원 및 신에너지차 판매 증가 등 영향으로 에너지저장산업에 뛰어들고 있는 상황이다. 테슬라는 중국에 태양광+EES+전기차 충전소를 통합하는 사업을 추진 중에 있으며, 이는 루프 태양광(Solar Roof)로 발전한 전기에너지를 파워월(Powerwall) 배터리에 저장해 전기차에 충전하는 시스템을 말한다.
업계 관계자는 “국내 에너지저장 관련 산업은 현재 사장된 상태로 보면 된다”고 지적하며, “중국이 재생에너지 간헐성, 전기차 등 다양한 이유로 에너지저장산업에 집중하는 것에 경각심을 갖고 대비를 해야 한다”고 전했다. 이어 “급격하게 바뀌고 있는 국제 에너지 시장에서 앞서가던 우리가 뒤쳐치는 상황을 직시하고 그린뉴딜 등 정부가 추진하고 있는 에너지 정책과 글로벌 탑티어 수준의 배터리 기술로 시너지를 낼 수 있는 방안을 찾아야 할 것”이라고 조언했다.
