


[e슈브리핑] 탄소중립에 따른 배터리 수요↑... 국내 산업 방향 찾아야
글로벌 탄소중립 기조에 따라 에너지 수요 측면에서 전기가 차지하는 비중이 급격히 늘고 있다. 이러한 전기화 추세는 배터리 수요에도 상당한 영향을 끼치고 있다.
독일의 글로벌 시장연구기관 스타티스타(Statista)가 발표한 자료에 따르면, 전 세계 배터리 수요는 2020년 기준 185GWh를 기록했으며 2030년에는 2TWh 규모를 넘어설 것으로 전망되고 있다.
배터리 수요에서 가장 높은 비중을 차지하는 것은 운송 부문으로 이 부문의 비중은 2020년 54.1%에서 2030년에는 85.7%까지 늘어날 것으로 예상된다. 두 번째로 많이 수요가 발생하는 부문은 태양광, 풍력 등 신재생에너지로부터 생산된 전기를 저장하기 위한 에너지저장장치(ESS)다.
한국무역협회에서 최근 발표한 핵심 품목의 글로벌 공급망 분석 보고서 ‘배터리 편’에 따르면, 탄소배출의 약 1/5을 차지하는 육상 교통·운송 분야에서 가장 빠른 변화가 일어나고 있으며 특히 전기차를 비롯한 전기 모빌리티의 급속한 보급으로 배터리 산업의 중요성이 더욱 부각되고 있다.
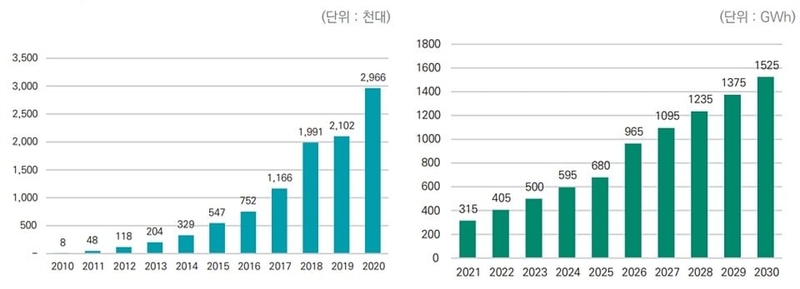
2019년 글로벌 자동차 판매량은 7,580만대에섯 2020년 6,380만대로 15% 줄어든 반면, 전기차 판매량은 2019년 210만대에서 2020년 300만대로 41%나 증가했다. 2016년 기준 전기차 판매량 추이를 살펴보면 연평균 40.2%의 폭발적인 성장세를 기록하고 있다. 이에 전기차용 배터리 수요는 2021년 315GWh에서 2030년 1,525GWh까지 연평균 19.2% 증가할 것으로 예상되고 있다.
2020년 전기차 탑재량 기준 세계 배터리 시장 점유율은 중국 37.5%, 한국 34.7%, 일본 19.9%로 한중일 3국이 90% 이상을 차지하고 있으며, 자국산 및 자국기업 배터리를 우대하는 중국 시장을 제외한 해외 시장에서는 한국이 52.9%를 차지해 34.4%의 일본을 압도하고 있다.
2020년 기준 미국의 배터리 수입에서 중국이 차지하는 비중은 43.4%에 달한다. 한국은 19.5%, 일본 13.2% 수준이다. 최근 미 행정부는 2030년 신차 판매의 약 절반을 전기차로 채우겠다는 목표를 발표했으나, 미국계 기업의 배터리 셀 생산량은 미미한 상황이다. 이러한 사정은 EU도 다르지 않다. EU의 역내 배터리 생산역량은 글로벌 생산역량의 6.2%에 불과하고, 역시 2020년 기준 수입시장에서 중국이 차지하는 비중이 25.7%로 가장 많다. 한국 10.7% 순준이다.
국내의 2020년 배터리 수출액은 48억8,000달러로 2016년 대비 2배 가량 증가했다. 글로벌 전기차 배터리 시장 점유율은 중국에 이어 2위를 기록하고 있다. 국별 수출 비중을 살펴보면 독일이 19.8%로 가장 높았고, 미국 16.8%, 중국 12.8%, 폴란드 10.1%, 베트남 7.2%이 뒤를 잇고 있다.
수입액은 2017년 이후부터 증가세를 보이고 있는데, 한국의 배터리 수요가 늘며 국내 기업의 해외공장으로부터의 수입 물량이 큰 비중을 차지하는 것으로 추정된다. 특히 양극재, 음극재, 분리막, 전해질 등 배터리의 핵심소재 생산에 있어 우리나라는 압도적 1위를 차지하고 있는 중국에 이어 2위 자리를 놓고 일본과 경합 중에 있다.
국내 배터리 공급망에서 가장 취약한 부분은 원자재 수급으로 급증하는 배터리 수요로 인한 공급 부족과 가격변동성 등의 리스크가 상존하고 있다. 우리나라는 양극재의 핵심 원료인 리튬, 코발트, 니켈 등을 전량 수입에 의존하고 있어 원자재의 안정적인 조달이 필수인데, 2012년 이후 양극재용 원자재인 수산화리튬의 수입량은 2.3배 증가했으나 수입액은 약 4.6배 상승하며 단가는 2배 이상 증가했다.
한국무역센터 신성장연구실의 조성대 연구위원과 박가현 수석연구원은 핵심 품목의 글로벌 공급망 분석 ‘배터리 편’ 보고서에서 “그동안 글로벌 배터리 시장은 한, 중, 일 3국이 주도해왔다. 그러나 배터리의 중요성에 비해 지나친 대외의존도를 우려한 주요 선진국의 공급망 재편 계획에 따라 시장 판도는 크게 달라질 것으로 예상된다”고 전했다.
이어 “원료를 제외하고 소재부터 셀, 팩 제조에 이르는 일관된 생산체계를 자국 내에 구축한다는 선진국의 공급망 재편 계획은 우리 기업에 기회가 될 가능성이 크다”고 조언하며, “우선 미국, EU 등으로의 현지진출 확대는 대규모 시장을 안정적으로 확보하는 동시에 다양한 투자 인센티브를 제공 받아 해외투자에 따른 리스크를 상당 부분 해소할 수 있을 것으로 예상된다”고 밝혔다.
다만 “공급망 재편은 우리 배터리 산업이 풀어야 할 과제도 제시하고 있다”고 언급했다. 더불어 “해외투자가 확대될 경우 국내 배터리 생산 및 직수출 감소가 불가피하다”며, “단기적으로는 글로벌 수요의 증가속도가 공급보다 빨라 국내생산에 영향을 주는 부분은 제한적일 수 있으나 중장기적으로는 이를 보완할 수요산업과 대체 시장이 필요하다”고 전했다.
또한, 배터리 생산 증가에 따른 원자재 가격 대응 노력도 필요하다. 경쟁 심화와 기술발달로 배터리 단가는 하락할 것으로 예측되나 원자재 가격 상승에 따른 원가 부담은 불가피하다. 향후 폐배터리의 분리수거와 재활용이 기업에 부담으로 작용할 가능성과 새로운 틈새시장으로 발전할 가능성이 있다는 점도 우리 기업이 갖게 될 기회이자 도전과제로 제시되고 있다.
