


[글로벌태양광①] 인도의 엄청난 태양광 잠재력... “5년 내 세계 1/10 차지할 것”
글로벌 경제 시장의 패권 이동이 활발하게 이뤄지고 있다. 2030년 이전 중국 경제 규모가 미국을 앞지를 것이라는 전망이 지배적인 가운데, 인도가 2030년을 기점으로 인구수에서 세계 최대국가로 올라서고 경제 규모 부문에서도 세계 3위국에 오를 것으로 보인다.
인도 정부는 삶의 품질을 높이기 위한 사회적 노력으로 2014년부터 클린인디아(SBM Clean India)를 시행하고 있으며, 수도권과 지방 4,043개 도시를 대상으로 국민 의식 수준 및 환경을 개선에 나서고 있다. 이러한 기조에 따라 기업 경영에 있어 환경 부문의 투자가 늘고 있으며 태양광을 비롯한 재생에너지 시장도 큰 폭으로 확대되고 있는 추세다.
5년 내 세계 태양광 10.5% 비중 예상되는 인도
인도는 탄소중립 경제로의 전환을 위해 태양광 설비와 발전량을 빠르게 확대하고 있다. 한국무역협회에서 최근 발표한 글로벌 태양광 시장 동향 및 우리기업의 진출전략 보고서의 인도편에 따르면, 2020년 기준 인도의 태양광 신규 설비 규모는 6.1GW로 전 세계 신규 설비의 5.7%를 차지하고 있다.
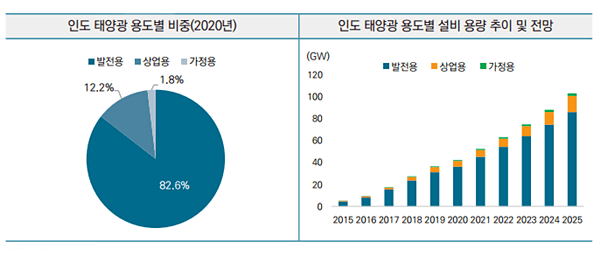
인도의 태양광 누적 설비 규모는 중국, 미국, 일본, 독일에 이어 세계 5위이며, 누적 설비 규모는 2015~2020년 최근 5년간 연평균 54.5% 증가해 2020년 44GW에 달했다. 국제에너지기구(IEA)에서 발표한 자료에 따르면, 인도의 태양광 누적 설비가 2025년 106GW에 달할 것으로 전망되기도 했다.
더불어 인도의 2020년 태양광발전량은 2019년 대비 17TWh 늘어난 71TWh이고, 2025년은 170TWh를 상회할 전망이다. 인도의 태양광발전은 전 세계 837.9TWh의 8.5%를 차지하며, IEA는 향후 5년 내 전 세계 태양광발전의 10.5%를 인도가 차지할 것으로 예측했다. IEA가 발표한 2025년 태양광발전량 전망은 전 세계 기준 1,635TWh이며 그 중 인도가 172TWh를 차지할 것으로 발표했다.
인도의 2020년 기준 태양광 누적 설비 중 대부분은 발전용(유틸리티)인 것으로 나타났다.
발전용, 상업용, 가정용은 각각 82.6%, 12.2%, 1.8%를 차지하고 있으며, 전 세계 태양광 설비 비중(2020년 누적)인 발전용 58.5%, 상업용 27.6%, 가정용 13.1%와 비교하면 인도의 태양광 설비가 아직은 발전용에 치중돼 있음을 확인할 수 있다.
그러나 상업용 태양광 설비의 증가율은 발전용을 앞서고 있다. 2015~2020년 최근 5년간 인도 태양광 설비의 연평균 증가율은 발전용, 상업용, 가정용 모두 30%를 상회하고 있다. 상업용 태양광 설비의 연평균 증가율은 60.3%로 발전용(51.6%), 가정용(32.0%)보다 높다.
태양광 누적 설비 용량이 가장 큰 주는 인도 남서부에 위치한 ‘카르나타카(Karnataka)’ 주로 설비 규모가 7,275MW에 달한다.
급속도로 전개되는 ‘도시화’와 전력 수요... 방향은 ‘친환경 에너지’
인도의 태양광 설비 비용은 전 세계에서 가장 낮은 수준인 것으로 나타났다. 인도의 발전용 태양광 설비 비용은 2010년(5,051달러/kW)부터 2019년(618달러/kW)까지 87.8% 감소해 전 세계와 비교해 빠르게 감소하고 있는 것을 발견할 수 있다. 전 세계 평균 비용은 2010년과 2019년 각각 4,702달러/kW, 995달러/kW를 기록하고 있다. 2010년 대비 2019년 발전용 태양광 설비비 감소율은 전 세계 평균은 78.8%, 중국이 79.9%를 기록했다.
인도 정부는 급증하는 전력 수요에 대응하기 위해 태양광 등 재생에너지 공급 목표를 확대했다. 모디 총리 집권 이후 농촌 개발, 도시 인프라 구축에 예산이 집중되면서 도시화율이 상승하고 있는 추세다.
2021년 농촌 및 도시 개발을 위한 예산은 2조4,921억루피(약 38조3,534억원)로 전체 예산의 7%를 상회한다. 인도의 도시화율은 2020년 34.5%로 2010년 30.9% 대비 3.6%p 상승했으며, 인구가 15.9억 명에 달할 것으로 보이는 2040년에는 도시화율이 46%에 달할 것으로 예상되고 있다.
도시 인구 증가는 교통, 빌딩, 생산설비 부문의 전력 수요 증가로 이어진다. IEA는 2019년 1,207TWh를 기록한 인도의 에너지 수요가 2030년과 2040년에는 각각 1,959TWh, 3,146TWh에 달할 것으로 예측했으며, 2019년 빌딩 부문 전력 수요는 489TWh로 전체의 40.5%를 차지, 2040년까지 연평균 7.8% 늘어날 것이라고 전망한 바 있다.
정부는 공급 전력을 늘리기 위해 재생에너지 설비 및 발전을 확대하고 있다. 인도 정부는 2030년까지 재생에너지 발전 설비 450GW 달성 계획을 발표했으며, 태양광 비중이 50%를 상회하는 것을 목표로 삼았다. 소요전력의 일정 비율 이상을 재생에너지로 구매하도록 하는 ‘재생에너지 의무구매 제도 (RPO)’를 시행 중이며 인도 신재생에너지부는 2022년 재생에너지 의무 구매 비율 목표를 21%로 발표했다.
국제에너지기구(IEA)는 인도 정부의 재생에너지 정책을 기반으로 발전원별 전력공급량을 전망했는데, 2040년 전체 전력공급의 30% 이상을 태양광발전이 차지할 것으로 예측했다.
최근 인도는 수입의존도를 줄이고 자국의 태양광 산업 경쟁력을 높이기 위한 노력을 강화하고 있다. 2018년 7월부터 2년간 중국산 태양광 셀과 모듈에 대해 관세를 부과하는 세이프가드를 발동했으며, 세이프가드가 만료되는 2020년 7월, 다시 1년 연장을 발표했다.
이에 2018년 34억달러를 초과했던 대 중국 태양광 셀 수입은 2020년 10억8,000만달러로 감소했으며, 세이프가드 전후 인도 태양광 수입시장 내 중국 점유율은 72%에서 45%로 하락하는 결과로 이어졌다.
인도 정부는 올해 4월 발표한 ‘생산연계형 인센티브’ 제도를 통해 고효율 태양광 모듈을 자국 내에서 생산하는 기업에게 총 450억루피(약 6,700억 원)의 인센티브를 제공할 예정이라고 밝혔다. 이를 통해 3만명의 직접 고용 및 약 12만명의 간접 고용 창출, 매년 약 1,750억루피(약 2.6조 원) 상당의 수입 대체 효과를 기대하고 있다.
세계 각국이 탄소중립을 기조로 온실가스 저감과 친환경 에너지 정책을 펼치고 있는 가운데 인도 또한 태양광을 중심으로 에너지 전환과 더불어 일자리, 경제 성장 등 새로운 경제 개편에 돌입했다. 세계 경제 규모 3위를 내다보고 있는 인도의 신재생에너지 확대에 있어 국내 기업과의 협력과 사업진출도 예상되고 있어 귀추가 주목된다.
