


[EV-iew] 글로벌 전기차 판매량 첫 300만대 넘어서... 한국 7위
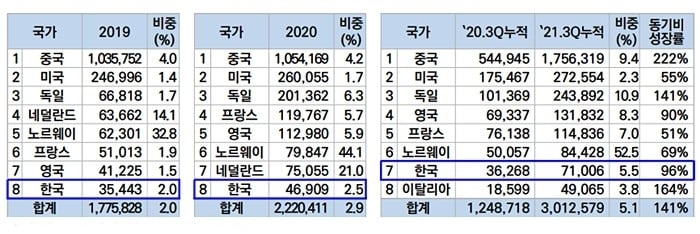
전기차 전환이 급속도로 이뤄지고 있다. 올해에만 3분기 누적 글로벌 전기차 판매량은 300만대를 넘어섰다. 지난해 같은 기간 판매량 120만대와 비교하면 전기차 전환이 얼마나 빠른 속도로 이뤄지고 있는지 알 수 있다. 한국은 올해 3분기 누적 7만대를 판매해 세계 7위를 기록했으며 전년 동기 대비 96% 증가율을 보였다.
올해 3분기 누적 기준 글로벌 전기차 판매량 1위는 176만대를 기록한 중국이 압도적이다. 다음으로 미국 27만대, 독일 24만대 순으로 판매됐으며 순위 내 국가들 중 노르웨이 52.5%, 독일 10.9% 등이 높은 판매 비율을 보였다.
2019~2020년 연간 내수 판매량에서 세계 8위였던 우리나라는 정부의 친환경차 보급 지원 정책과 소비자 인식 개선에 힘입어 전기차 판매량·판매비율 모두 증가하는 양상을 보였다.
한국자동차연구원이 최근 발표한 <글로벌 전기차 시장에서 높아진 한국의 위상> 보고서에 따르면, 2021년 3분기까지 국내에 판매된 신차 중 전기차의 비율은 5.5%에 달하며, 이는 유럽을 제외한 국가 중 중국(9.4%) 다음으로 높고 미국(2.3%)의 2배를 넘는 수치에 해당한다.
특히 현대차그룹은 다양한 신모델 출시에 힘입어 올 3분기 누적 기준 15만9,558대를 판매해 글로벌 완성차기업 중 전기차 판매 5위를 차지했다. 현대차그룹은 기존 모델인 ‘코나’, ‘니로’ 외에 2020년 ‘포터2 EV’, ‘봉고 EV’를 출시한 데 이어 2021년에도 다양한 신형 모델을 선보이며 전기차 판매량 증대에 집중하고 있다.
글로벌 주요 완성차기업 중 1위는 62만5,624대로 테슬라가 차지했다. 이어 상하이차 41만3,037대, 폭스바겐 28만7,852대, BYD 18만9,751대 순이다. 스텔란티스(13만6396대)와 르노닛산(13만5158)은 각각 6위와 7위를 기록하며 현대차를 바짝 추격했다.
보고서를 작성한 한국자동차연구원 양재완 선임연구원은 “테슬라는 보급형 모델 판매를 확대하며 글로벌 판매 1위를 수성 중이고, 중국 기업을 제외하면 폭스바겐·스텔란티스가 전기차 판매량에서 높은 성장률을 기록했다”고 분석했다.
한국 배터리기업 3사 역시 공격적인 투자와 거래선 확대로 글로벌 선두권을 유지하고 있다. LG에너지솔루션은 3분기 누적 판매용량이 전년 동기 세계 3위에서 2위로, SK이노베이션은 11위에서 5위로 상승했다.
LG에너지솔루션의 경우 전기차 배터리 문제 관련 GM과의 리콜 합의 후 공급 재개와 공격적 신규 투자로 상황을 극복하고 있다는 평가다. SK이노는 현대차와의 파트너십을 강화하며 글로벌 신흥 강자로 급부상하고 있다. 최근에는 포드와 함께 투자해 배터리 공장을 신설, 사업 확대에 나서고 있다. 삼성SDI는 전년 동기 7위에서 올해 8위로 한 단계 내려앉았다. 판매량 성장률은 높지 않은 상황이지만 아우디, BMW, 볼보, 롤스로이스 등 유럽 프리미엄 기업을 고객사로 확보하며 입지를 강화하고 있다.
현대차그룹이 시장 영향력을 키워가고 있는 가운데 국내 부품기업들도 전장부분으로 사업을 확대하며 속속 글로벌 100대 자동차부품기업에 신규 진입했다.
Strategy Analytics 분석 자료에 따르면, 글로벌 미래차 전장 부품 사업 규모는 2015년 2,390억달러, 2020년 3,033억달러였으며, 2024년에는 4,000억달러 이상으로 점차 확대되고 있다.
우리나라의 경우 △SL △서연이화 △유라 등 미래차 전장 부품 사업을 하는 3개 기업이 신규로 진입했으며, 순위 외의 다른 국내 기업들도 IT 계열사 통합, 조인트벤처 및 인수합병을 통해 전장 사업을 확대하고 있다. 현대차그룹은 지난 4월 현대오토에버(IT서비스), 현대엠앤소프트(내비게이션·정밀지도), 현대오트론(차량 소프트웨어) 3개 계열사를 통합했고, LG전자는 지난 7월 마그나와 합작사를 설립한 데 이어 9월 이스라엘 자동차 사이버 보안업체 ‘사이벨럼’을 인수했다.
양재완 선임연구원은 “경쟁이 격화되는 글로벌 전기차 시장 내 향후 한국의 입지 강화를 위해 차량용 반도체 수급 안정화, 배터리 신뢰성 확보, 내연기관 부품기업의 사업 전환이 필요하다”며, “한국·중국을 제외한 주요 국가는 100대 부품기업 수와 총 매출액에서 정체·감소세에 있다. 성장 모멘텀 확보를 위해 많은 기업들이 전장 사업으로 확대·전환 중”이라고 부연했다.
이어 “반도체 적기 수급이 자동차 판매량 증대로 직결되는 상황이 지속되고 있으므로 체계적인 공급망 관리와 반도체 기술 내재화 성과가 시장에서 승패를 가를 것”이라고 전망하며, “도요타는 2020년 4월 덴소와 함께 차량용 반도체 합작사 ‘MIRISE’를 설립했고, 폭스바겐·현대차도 최근 내재화 의지를 표명했다”고 전했다.
배터리 기업과 관련해 양 연구원은 “거래선 확대와 더불어 장기적인 신뢰성을 담보하는 기술력과 문제 발생 시의 대응력이 성장에서 중요한 요소로 작용할 전망”이라며, “부품기업의 경우, 내연기관 부품 생태계에 포함된 많은 중소·중견 부품기업이 전기차 관련 분야로 사업을 확대·전환해야 한국 자동차의 높은 가격·품질 경쟁력이 지속될 수 있다”고 조언했다.
