


[태양광3분기①] 올해 글로벌 태양광 설치량↑ 200GW 시대 진입 예정
코로나19 상황에서 서서히 회복세에 접어들면서 미국과 중국을 필두로 글로벌 태양광 설치 확대가 가속화되고 있다. 기후변화 대응과 ESG 경영 요구 등의 요인으로 향후 신재생에너지 특히, 태양광 시장의 확대가 예상되고 있다.
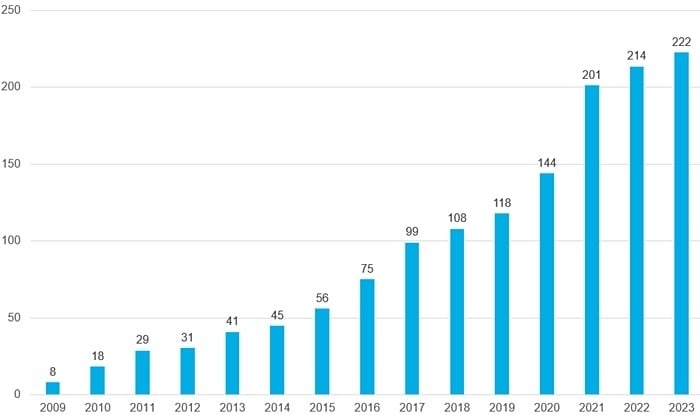
한국수출입은행이 최근 발표한 <2021년 3분기 태양광 산업 동향>에 따르면, 2021년 글로벌 태양광 신규 설치량은 180GW에 달할 것으로 예상됐으나, 중국 등 주요 수요국의 설치량 증가로 200GW를 넘어설 것으로 전망된다.
중국과 미국 태양광 설치량... 글로벌 전체 설치량 반 넘어
당초 올해 중국 태양광 설치량은 65GW에 달할 것으로 예상됐다. 그러나 연초 설치량이 크게 증가해 올해 중국 설치량은 80GW에 육박할 전망이다. 중국의 신재생에너지 확대 보급 정책 영향이 컸던 것으로 파악된다.
2020년 사상 최대 설치량을 기록했던 미국 역시 올해 전년 대비 40% 이상 설치량이 증가할 것으로 예상되고 있다.
2021년 글로벌 태양광 수요에서 중국 및 미국 비중은 50%를 넘어설 것으로 보인다. 2020년 글로벌 태양광 수요에서 중국 및 미국 비중은 49%였으나, 2021년 두 국가 비중은 약 52%에 달할 것으로 전망되고 있다.
내년 글로벌 태양광 신규 설치량은 코로나19 상황 안정, 기후변화 및 ESG 이슈의 본격적인 등장으로 214GW에 달할 것으로 예상되고 있다. 중국은 석탄 중심의 발전시스템을 신재생에너지 중심으로 빠르게 재편하기 위해 많은 투자가 진행 중이며, 2022년 중국 태양광 설치량은 80GW를 넘어설 것으로 전망되고 있다.
미국 바이든 행정부는 집권 4년 동안 태양광 및 풍력을 중심으로 한 친환경 인프라에 대한 4조 달러를 투자하겠다는 계획이다. 유럽 역시 태양광을 중심으로 한 신재생에너지 발전에 대대적인 투자를 진행할 계획이어서 태양광 수요는 당분간 지속적으로 늘어날 전망이다.
한국수출입은행 강정화 연구원은 보고서에서 “글로벌 발전산업은 석탄발전 퇴출과 함께 친환경 에너지로 전환이 본격화되고 있다”며, “친환경 에너지 중 높은 접근성 및 경제성을 확보한 태양광발전으로 전환이 가속화될 전망”이라고 전했다.
이어 “최근 전 세계가 탈탄소·친환경 시스템을 위한 투자를 늘리는 과정에서 풍력 및 태양광 발전량이 에너지 수요를 못 쫓아가면서 전력 부족 현상으로 석탄 및 가스 가격이 폭등하는 그린플레이션(Greenflation)이 발생하고 있다”며, “이와 같은 부작용을 해소하기 위해 신재생에너지 산업에 대한 더 많은 투자를 빠르게 진행할 가능성이 존재한다”고 전망했다.
태양광 폴리실리콘 생산단가 ↑ 셀·모듈 가격 급격히 오르지 않을 것
올해 10월 폴리실리콘 가격은 36.7달러/kg로 2011년 이후 최고치를 기록하고 있다. 최근 중국 전력 부족에 따른 전기료의 큰 폭 상승이 폴리실리콘 생산단가를 끌어 올리는 요인으로 작용하고 있다. 연초 호주산 유연탄 가격은 톤당 85달러에 불과했으나, 10월 기준 250달러에 거래되는 등 연료비가 큰 폭으로 상승 중이다.
폴리실리콘 제조단가의 40% 가량을 차지하는 전력비용 상승은 폴리실리콘 가격 상승의 요인으로 작용하며, 태양광 수요 증가 및 제조비용 상승으로 당분간 폴리실리콘 가격 강세는 이어질 전망이다.
내년 3분기 이후 신규 증설된 물량이 공급되면서 폴리실리콘 공급 상황은 개선될 것으로 보인다. 현재 계획된 폴리실리콘 공장 건설이 원활히 진행된다면, 폴리실리콘 공급량은 현재 공급량 대비 2022년 30%, 2023년 50% 추가 공급될 예정이다. 2022년 추가 증설된 폴리실리콘 생산량 기준으로 제조할 수 있는 모듈량은 2022년 270GW, 2023년 400GW에 달할 것으로 파악된다.
올해 10월 기준 단결정 및 다결정 태양전지(셀) 가격은 각 각 0.155달러/W, 0.118달러/W로 나타났다. 태양전지 가격은 폴리실리콘 및 웨이퍼 등 원자재 가격 상승으로 단가 인상이 불가피한 상황이나, 상대적으로 가격 인상이 어려워 태양전지 기업들의 마진 악화는 불가피하다. 상대적으로 태양전지 공급은 양호해 원자재 가격 상승에도 불구하고 치열한 경쟁으로 소비자 가격 인상이 어려운 상황이다.
10월 기준 단결정 및 다결정 모듈 가격은 각 각 0.276달러/W, 0.213달러/W였다. 올해 1월 대비 모듈 가격은 단결정 27.1%, 다결정 21.7% 상승했으나, 폴리실리콘 등 원자재 가격 대비 상승률은 낮은 상황이다. 상대적으로 급등한 원자재 가격으로 인해 모듈 기업들의 실적은 상대적으로 저조한 편이며, 여전히 공급과잉 상황으로 급격한 가격 상승은 제한될 전망이다.
2021년 상반기 기준 태양광 모듈 생산용량은 390GW로 추정되며, 올해 최대 태양광 수요 기준(200GW) 대비 190GW 정도가 공급과잉 상황으로 원자재 가격 상승분 반영이 어려운 상황이다. 추가적인 원자재 가격 상승으로 인한 수익성 악화가 지속될 경우 모듈 기업은 4분기 이후 제품 가격 인상에 나설 가능성도 존재하고 있다.
다양한 태양광 확대 이슈... 판도 죄우하는 중국과 격차 커질 것
글로벌 발전산업 패러다임은 태양광을 중심으로 한 신재생에너지로 재편되고 있으며, 2021년 글로벌 태양광 시장은 200GW 시대에 진입할 것으로 보인다.
올해 글로벌 발전설비 신규 설치량은 약 350GW로 추정되며, 풍력 88GW를 합할 경우 2021년 글로벌 신규 발전시설 중 설비용량에서 신재생에너지 비중은 80%를 넘어설 것으로 예상되고 있다.
수출입은행 강 연구원은 “글로벌 태양광산업 밸류체인에서 중국 제품들의 독점이 더욱 심화되고 있다”며, “중국과 경쟁해야 하는 우리기업들의 경영상의 어려움은 확대 될 것”이라고 예상했다.
이어 “중국 기업들은 폴리실리콘, 잉곳 및 웨이퍼 등 핵심 소재 공급의 80% 이상 차지하고 있어 중국의 소재 공급 없이는 태양전지 및 모듈 생산이 불가능한 상황”이라고 설명하며, “중국기업의 태양전지 및 모듈 생산설비에 대한 대대적인 투자로 인해 우리기업과 중국 기업간 생산용량 격차가 더욱 확대되고 있다”고 전했다.
본지는 ‘[태양광3분기②] 국내 태양광 시장... 생존 전략 있어야 산다’ 편을 통해 국내 태양광 시장 동향과 전망, 그리고 국내 태양광 주요 기업들의 실적동향 등을 한국수출입은행 <2021년 3분기 태양광 산업 동향> 조사 자료에 기반해 보도할 예정입니다.
